2026/70 OVP Sonrası Denetim ve Derecelendirme Gündemi
Uluslararası Uygulamalar Türkiye’ye Ne Söylüyor?
OVP’nin Çerçevesi
2027–2029 Orta Vadeli Programı, finansal sektör düzenlemelerinin uluslararası standartlar ve sektördeki yeni gelişmeler dikkate alınarak geliştirilmesini öngörmektedir. Sermaye piyasalarına yönelik tedbirler arasında, derecelendirme ve bağımsız denetim sektörlerinin etkinliğinin artırılması amacıyla ilgili mevzuatın uluslararası uygulamalar doğrultusunda iyileştirilmesi de yer almaktadır. (1)
Politika yönü belirlenmiş olmakla birlikte uygulamanın ayrıntıları henüz açıklanmamıştır. OVP; rotasyon süreleri, denetim ücretleri, denetim dışı hizmetler veya derecelendirme kuruluşlarının faaliyet modeli konusunda somut yeni bir hüküm içermemektedir. Hangi ülke ya da bölgesel modelin esas alınacağına ilişkin bir tercih de ortaya konulmamıştır. (1)
Bu aşamada Türkiye’deki yapıyı uluslararası uygulamalarla karşılaştırmak, OVP’deki hedefin hangi alanlarda somutlaşabileceğini görmek açısından en sağlam değerlendirme zeminini sunmaktadır. Karşılaştırma; denetim kalitesi, kamu gözetimi, bağımsızlık, piyasa kapasitesi, derecelendirme süreçleri ve teknoloji başlıklarında anlamlı bir çerçeve oluşturmaktadır.
Bağımsız Denetimde Kalite Yönetimi
Bağımsız denetimde etkinliğin ilk boyutu kalite yönetimidir. Türkiye’de bu alandaki temel çerçeveyi KYS 1, KYS 2 ve BDS 220 oluşturmaktadır. KYS 1 kalite yönetim sistemini, KYS 2 denetimin kalitesinin gözden geçirilmesini, BDS 220 ise denetim seviyesindeki kalite sorumluluklarını düzenlemektedir. (2)
Uluslararası düzeyde IAASB tarafından yayımlanan ISQM 1 de kalite yönetimini proaktif ve risk esaslı bir sistem olarak ele almaktadır. Kalite hedeflerinin belirlenmesi, risklerin değerlendirilmesi, uygun karşılıkların geliştirilmesi ve sistemin izlenmesi bu yaklaşımın temel unsurlarıdır. (3)
Türkiye’de standart altyapısı kurulmuş durumdadır. Uygulamanın ne ölçüde etkili olduğu ise denetim dosyalarında ortaya çıkan sonuçlarla daha iyi anlaşılabilmektedir.
KGK’nın 2025 Yılı İnceleme Raporu’na göre 2025 yılında toplam 96 inceleme gerçekleştirilmiş, bunların 72’si dosya incelemesinden oluşmuştur. İncelenen 72 denetim dosyasında 890 bulgu tespit edilmiştir. Bulgular; risk değerlendirmesi, duran varlıklar, stoklar, ticari alacak ve borçlar, hasılat, ilişkili taraf işlemleri, belgelendirme, hile, örnekleme, işletmenin sürekliliği, kalite yönetimi ve önemlilik gibi denetimin temel alanlarına yayılmıştır. (4)
Bu veriler, kalite yönetiminin uygulamadaki karşılığını görünür hâle getirmektedir. Standartların dosyalara nasıl yansıdığı, eksikliklerin hangi nedenlerden kaynaklandığı ve düzeltici faaliyetlerin sonuç verip vermediği, denetim kalitesinin izlenmesinde temel göstergelerden biridir.
Kalite standartlarının sahadaki karşılığını görmek ise doğrudan kamu gözetiminin etkinliğiyle bağlantılıdır.
Gözetim ve Kalite Güvence
Uluslararası gözetim modellerinde inceleme, bulgu ve iyileştirme süreçleri birbirini tamamlayan bir yapı içinde yürütülmektedir.
Türkiye’de gözetimin uygulamadaki görünümüne ilişkin Taxia’nın daha önce yayımladığı
“2026/50 KGK 2025 Gözetim Faaliyetleri Raporu: Öne Çıkan Uyum Riskleri” çalışmasında da önemli bir tablo ortaya konulmuştur. KGK’nın 2025 dönemi uzaktan gözetim faaliyetlerinde 61.434 bildirim gözetime alınmış, 533 bildirimde bulgu tespit edilmiştir. Bulgular; sözleşmelerin süresinde bildirilmesi, denetim ekiplerinin sözleşmelerde doğru şekilde yer alması, bağımsızlık hükümleri, raporların zamanında tamamlanması ve görüş uyumu gibi alanlarda yoğunlaşmıştır. Bu görünüm, denetim kalitesinin denetim dosyasının teknik içeriğinin yanı sıra sözleşmeden raporlamaya ve Kuruma bildirime kadar tüm sürecin mevzuata uygun biçimde yönetilmesiyle de ilişkili olduğunu göstermektedir.
(17)
Bu çerçeve uluslararası gözetim uygulamalarıyla birlikte değerlendirildiğinde, inceleme bulgularının nasıl izlendiği ve iyileştirmeye nasıl dönüştürüldüğü ayrıca önem kazanmaktadır.
IFIAR, üye düzenleyicilerin altı büyük küresel denetim ağına bağlı firmalarda gerçekleştirdikleri incelemelerin sonuçlarını yıllık olarak analiz etmektedir. 2025 Inspection Findings Survey, 1 Nisan 2026 tarihinde yayımlanmış ve kuruluşun bu alandaki on dördüncü yıllık araştırması olmuştur. (5)
ABD’de PCAOB da kayıtlı denetim firmalarına yönelik düzenli bir inceleme sistemi yürütmektedir. Firmaların ilgili kanunlara, PCAOB kurallarına ve mesleki standartlara uyumu incelenmekte; firma bazlı inceleme raporlarının kamuya açık bölümleri yayımlanmaktadır. (6)
KGK, IFIAR ve PCAOB kaynakları birlikte değerlendirildiğinde, denetim kalitesinin inceleme bulgularının tespitiyle sınırlı kalmadığı; bulguların izlenmesi ve gerekli iyileştirmelerin yapılmasının kalite güvence sürecinin önemli bir parçasını oluşturduğu görülmektedir. (4)-(6)
Bu nedenle bulgu sayısı tek başına gözetimin etkinliğini açıklamaz. Aynı eksikliklerin sonraki denetimlerde tekrar edip etmediği ve alınan önlemlerin kaliteyi ne ölçüde geliştirdiği de önem taşımaktadır.
Gözetimin diğer temel boyutu ise denetçinin ekonomik ve mesleki bağımsızlığının korunmasıdır.
Denetçi Bağımsızlığı ve Rotasyon
Türkiye’de denetçi ve denetim kuruluşlarının rotasyonuna ilişkin hükümler yürürlüktedir. Mevcut düzenlemeler, belirli sürelerin aşılması hâlinde yeniden görevlendirmeye sınırlamalar getirmekte ve aynı ağ içindeki süreleri de hesaplamaya dâhil etmektedir. (7)
Avrupa Birliği’nin 537/2014 sayılı Düzenlemesi, kamu yararını ilgilendiren kuruluşlarda aynı bağımsız denetçi veya denetim firmasının görev süresini kural olarak 10 yıl ile sınırlandırmaktadır. Belirli koşullarda bu süre açık ihale yoluyla 20 yıla, ortak denetimde ise 24 yıla kadar uzatılabilmektedir. Azami sürenin ardından dört yıllık yeniden görevlendirmeme dönemi uygulanmaktadır. (8)
AB düzenlemesinde bağımsızlık daha geniş bir çerçevede ele alınmaktadır. Denetim dışı hizmetlere ilişkin hükümler, ücret ilişkileri, denetim komitesinin rolü ve bağımsızlık tehditlerinin değerlendirilmesi rotasyon sistemini tamamlayan unsurlardır. (8)
Rotasyonun denetim kalitesi üzerindeki etkisine ilişkin akademik bulgular da tek yönlü değildir. Cristina Florio’nun 2000–2022 döneminde yayımlanan 128 ampirik araştırmayı inceleyen çalışması, sonuçların ülkeye, rotasyon türüne, araştırma yöntemine ve düzenleyici yapıya göre farklılaşabildiğini ortaya koymuştur. (9)
Bu çerçevede Türkiye açısından rotasyon süresi; ekonomik bağımlılık, denetim dışı hizmetler ve kurumsal yönetişim mekanizmalarıyla birlikte ele alınabilir. Böyle bir yaklaşım, bağımsızlığın tek bir süre sınırı üzerinden değil, denetçi–işletme ilişkisinin tamamı üzerinden değerlendirilmesine imkân verir.
Denetim kalitesi ve bağımsızlığın sürdürülebilirliği, firma düzeyindeki kurallar kadar piyasanın yeterli kapasiteye ve dayanıklılığa sahip olmasıyla da ilişkilidir.
Denetim Piyasasında Rekabet ve Kapasite
Denetim sektörünün etkinliği teknik kalite kadar piyasa yapısıyla da ilişkilidir. Rekabet, alternatif kapasite ve piyasa dayanıklılığı bu nedenle uluslararası düzenleyicilerin gündeminde yer almaktadır.
Birleşik Krallık Financial Reporting Council verilerine göre Big Four dışındaki firmaların kamu yararını ilgilendiren kuruluşların denetim görevlendirmeleri içindeki adet bazlı payı, on yılın başındaki yüzde 22 seviyesinden 2024 yılında yüzde 40’a yükselmiştir. FRC, Big Four firmalarının piyasa hâkimiyetinin sürdüğünü de belirtmiştir. (10)
Buradaki yüzde 40 oranı PIE denetim görevlendirmelerinin sayısına ilişkindir; gelir veya toplam denetim ücreti payını ifade etmemektedir. FRC aynı zamanda daha küçük firmaların kapasitesinin geliştirilmesi, denetim hizmetlerine erişimin iyileştirilmesi ve düzenlemede orantılılığın güçlendirilmesi üzerinde çalışmaktadır. (10)
Türkiye açısından bu veriden doğrudan bir piyasa payı hedefi çıkarılamaz. Buna karşılık kaliteli denetim yapabilecek alternatif firmaların kapasitesi, piyasanın yoğunlaşma düzeyi ve önemli bir denetim firmasının piyasadan çıkması hâlinde sistemin nasıl karşılık vereceği, sektör etkinliğinin değerlendirilmesinde dikkate alınabilecek başlıklardır.
Bağımsız denetimde kalite, bağımsızlık ve piyasa kapasitesi üzerinden yürüyen güven tartışmasının benzeri, derecelendirme faaliyetlerinde metodoloji ve yönetişim süreçleri üzerinden şekillenmektedir.
Derecelendirmede Not Kadar Süreç de Önemli
Türkiye’de sermaye piyasasındaki derecelendirme faaliyetleri SPK’nın Seri: VIII, No: 51 sayılı Tebliği kapsamında yürütülmektedir. SPK, düzenlemenin IOSCO ilkeleri, Avrupa Birliği düzenlemeleri ve Türkiye’deki ihtiyaçlar dikkate alınarak hazırlandığını belirtmektedir. Tebliğ; faaliyetin bağımsız, tarafsız, çıkar çatışmalarından uzak ve kaliteli biçimde yürütülmesine ilişkin hükümler içermektedir. (11)
Uluslararası düzenleyicilerin yaklaşımı, yayımlanan kredi notuyla birlikte bu notun üretildiği süreci de kapsamaktadır. Kullanılan metodoloji, karar sürecinin yönetişim yapısı, bağımsızlık kontrolleri ve açıklama yükümlülükleri gözetimin temel alanları arasındadır.
IOSCO’nun davranış kuralları; derecelendirme sürecinin kalitesi ve bütünlüğü, bağımsızlık, çıkar çatışmalarının yönetimi, şeffaflık ve gizli bilgilerin korunmasını ortak bir çerçevede ele almaktadır. (12)
Avrupa Birliği’nde ESMA, AB’de kayıtlı kredi derecelendirme kuruluşlarının doğrudan gözetimini yürütmektedir. Kurumun yaklaşımında bütünlük, iyi yönetişim, bağımsızlık, derecelendirme kalitesi ve yatırımcıların korunması temel amaçlar arasında yer almaktadır. (13)
ESMA’nın 29 Ocak 2026 tarihli 2027–2029 Programming Document belgesinde kredi derecelendirme kuruluşları ayrı bir faaliyet alanı olarak ele alınmıştır. Yüksek kaliteli ve bağımsız derecelendirme süreçleri, metodolojilerin geliştirilmesi ve uygulanması, performansın izlenmesi ve şeffaflık gelecek dönemin çalışma başlıkları arasındadır. (14)
ABD’de SEC Office of Credit Ratings, NRSRO olarak kayıtlı kredi derecelendirme kuruluşlarını incelemekte ve izlemektedir. 2025 Staff Report on Nationally Recognized Statistical Rating Organizations 24 Nisan 2026 tarihini taşımaktadır. Raporda yıllık incelemelerin yanı sıra rekabet, şeffaflık ve çıkar çatışmaları ayrı bölümlerde ele alınmıştır. (15)
IOSCO, ESMA ve SEC çerçeveleri birlikte okunduğunda ortak alanlar belirginleşmektedir: metodoloji, analitik bağımsızlık, çıkar çatışmalarının yönetimi, yönetişim, iç kontrol ve şeffaflık. Derecelendirme sisteminin güvenilirliği, verilen not kadar o notu üreten yöntemin ve kontrol ortamının güvenilirliğine de bağlıdır. (12)-(15)
Bu kalite ve gözetim çerçevesi, denetim ve derecelendirme süreçlerinde teknoloji kullanımının hızlanmasıyla yeni bir boyut kazanmaktadır.
Teknoloji ve Denetim Kalitesi
Veri analitiği, yapay zekâ ve otomasyon denetim süreçlerinde giderek daha fazla kullanılmaktadır. Bu gelişme denetçinin analiz kapasitesini artırabilecek yeni imkânlar yaratırken, kalite yönetimi açısından yeni risk alanlarını da beraberinde getirmektedir.
IFIAR’ın 20 Nisan 2026 tarihinde yayımladığı Use of Technology in Audits: Innovation and Audit Quality raporu, söz konusu teknolojilerin denetimlerin yürütülme biçimini değiştirdiğini ortaya koymaktadır. [16]
IFIAR aynı zamanda önemli bir ihtiyat payı bırakmaktadır. Rapordaki gözlemlerin bütün teknoloji türleri, firmalar veya ülkeler açısından kapsamlı bir etkinlik değerlendirmesi olarak görülmemesi gerektiği özellikle belirtilmektedir. Bu nedenle teknoloji kullanımından doğrudan daha yüksek denetim kalitesi sonucu çıkarılamaz. (16)
Raporda gözetim, etik kullanım ve teknolojik çıktılara yeterince sorgulanmadan güvenilmesi önemli riskler arasında gösterilmektedir. Firmaların bu riskleri yönetecek ve politika uyumunu destekleyecek yönetişim mekanizmalarına sahip olması da vurgulanmaktadır. (16)
IAASB’nin kalite yönetimi yaklaşımıyla birlikte ele alındığında veri kalitesi ve güvenliği, erişim yetkileri, insan gözetimi, mesleki muhakeme, teknolojik çıktıların sorgulanması ve elde edilen denetim kanıtının yeterliliği kritik başlıklar hâline gelmektedir.
Teknolojinin denetim kalitesine katkısı, kullanılan aracın teknik kabiliyeti kadar bu aracın nasıl yönetildiğine ve denetçinin mesleki muhakemesiyle nasıl bütünleştirildiğine bağlıdır. Teknoloji kullanımının yaygınlaşması, kalite yönetimi ve gözetim sistemlerinin de bu yeni riskleri kapsayacak biçimde gelişmesini gerekli kılacaktır. (3)-(16)
Türkiye Açısından Görünüm
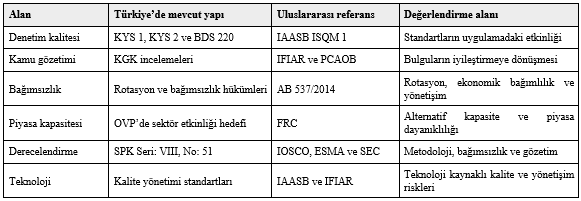
Uluslararası uygulamalarla karşılaştırıldığında Türkiye’de bu alanların önemli bölümüne ilişkin temel düzenleme ve gözetim altyapısının hâlihazırda mevcut olduğu görülmektedir.
Tablo, Türkiye’de temel düzenleme ve gözetim altyapısının mevcut olduğunu; OVP hedefinin ise bu yapının hangi alanlarda geliştirilebileceği sorusunu gündeme getirdiğini göstermektedir.
Önümüzdeki dönemde iki sonuç özellikle izlenmeye değerdir. Birincisi, mevcut standartların denetim dosyalarında ve derecelendirme süreçlerinde ne ölçüde karşılık bulduğu; ikincisi ise bağımsızlık, kapasite, metodoloji ve gözetim mekanizmalarının uygulamada nasıl sonuç verdiğidir.
Düzenleme çalışmalarının kapsamı netleştikçe Türkiye’deki yapı ile uluslararası uygulamalar arasındaki farklılıklar ve yapılacak değişikliklerin olası etkileri daha somut biçimde analiz edilebilecektir.
Sonuç
OVP, derecelendirme ve bağımsız denetim sektörlerinin etkinliğinin artırılması ve ilgili mevzuatın uluslararası uygulamalar doğrultusunda iyileştirilmesi yönünde açık bir politika hedefi ortaya koymaktadır. Bunun hangi düzenlemelerle hayata geçirileceği ve hangi uluslararası uygulamaların esas alınacağı henüz açıklanmamıştır. (1)
Bugünkü uluslararası uygulamalar bağımsız denetimde kalite yönetimi, etkin gözetim, bağımsızlık ve piyasa kapasitesini aynı bütünün parçaları olarak ele almaktadır. Derecelendirme faaliyetlerinde ise metodoloji, analitik bağımsızlık, yönetişim, çıkar çatışmalarının yönetimi ve şeffaflık güvenilirliğin temel unsurlarını oluşturmaktadır. Teknolojik dönüşüm de her iki alana yeni imkânlarla birlikte yeni kalite ve yönetişim riskleri eklemektedir. (3)-(16)
Türkiye’de kalite standartları, kamu gözetimi, rotasyon hükümleri ve derecelendirme düzenlemelerinden oluşan yerleşik bir altyapı bulunmaktadır. Bu nedenle önümüzdeki dönemde değerlendirme, mevcut sistemin işleyişinde ve uygulama sonuçlarında sağlanacak gelişmeye odaklanacaktır.
OVP kapsamında yapılacak düzenlemelerin etkisi; denetim kalitesi, bağımsızlık, derecelendirme süreçlerinin güvenilirliği ve piyasa etkinliğinde yaratacağı sonuçlar üzerinden değerlendirilebilecektir.
Kaynaklar
(1) T.C. Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı, Orta Vadeli Program 2027–2029, 6 Eylül 2026, 11752 sayılı Cumhurbaşkanı Kararı, s. 37.
(2) Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu, Türkiye Denetim Standartları; KYS 1, KYS 2 ve BDS 220.
(3) IAASB, International Standard on Quality Management 1: Quality Management for Firms that Perform Audits or Reviews of Financial Statements, or Other Assurance or Related Services Engagements, 2020.
(4) Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu, 2025 Yılı İnceleme Raporu, 25 Haziran 2026.
(5) IFIAR, 2025 Inspection Findings Survey, 1 Nisan 2026.
(6) PCAOB, Registered Firm Inspection Reports ve inceleme sistemine ilişkin resmî açıklamalar.
(7) 6102 sayılı Türk Ticaret Kanunu m. 400/2; Bağımsız Denetim Yönetmeliği m. 26; KGK, 18.12.2024 tarihli ve 01/28506 sayılı Kurul Kararı ile kabul edilen Rotasyon Hükümlerinin Uygulanması ve Sürelerin Hesaplanmasına İlişkin Usul ve Esaslar, 20.12.2024 tarihli ve 32758 sayılı Resmî Gazete.
(8) European Parliament and Council, Regulation (EU) No 537/2014, özellikle m.4–6, 16 ve 17.
(9) Florio, C., “A Structured Literature Review of Empirical Research on Mandatory Auditor Rotation”, Journal of International Accounting, Auditing and Taxation, Vol. 55, 2024, Article 100623, DOI: 10.1016/j.intaccaudtax.2024.100623.
(10) UK Financial Reporting Council, Audit Market and Competition Update, 4 Aralık 2025.
(11) Sermaye Piyasası Kurulu, Derecelendirme Kuruluşları Tanıtım Rehberi; Seri: VIII, No: 51 sayılı Sermaye Piyasasında Derecelendirme Faaliyeti ve Derecelendirme Kuruluşlarına İlişkin Esaslar Tebliği.
(12) IOSCO, Code of Conduct Fundamentals for Credit Rating Agencies, Final Report, 2015.
(13) ESMA, Credit Rating Agencies: Regulation and Supervision.
(14) ESMA, 2027–2029 Programming Document, ESMA22-50751485-1625, 29 Ocak 2026.
(15) U.S. Securities and Exchange Commission, Office of Credit Ratings, 2025 Staff Report on Nationally Recognized Statistical Rating Organizations, 24 Nisan 2026.
(16) IFIAR, Use of Technology in Audits: Innovation and Audit Quality, 20 Nisan 2026.
Yayın notu: Bu çalışma, 8 Eylül 2026 tarihindeki bilgi seti esas alınarak hazırlanmıştır. Uluslararası düzenleme ve uygulamalar, OVP’de belirlenen politika hedefinin karşılaştırmalı değerlendirilmesinde referans olarak kullanılmıştır. Metin, söz konusu uygulamaların Türkiye’de aynen yürürlüğe gireceği yönünde bir varsayım içermemektedir.
Galip Şahin
SMMM, Bağımsız Denetçi, Sürdürülebilirlik Denetçisi
Sevgi & Saygılarımızla,
Tax & International Advisory | Taxia & Taxademy
PDF İndir