2026/69 Türkiye Emisyon Ticaret Sistemi Yönetmeliği Resmî Gazete’de Yayımlandı!
Sera gazı emisyonlarının izlenmesi, raporlanması ve doğrulanması ile Türkiye Emisyon Ticaret Sisteminin (ETS) uygulanmasına dair usul ve esasları düzenleyen
Türkiye Emisyon Ticaret Sistemi Yönetmeliği, 27 Ağustos 2026 tarihli ve 33353 sayılı Resmî Gazete’de yayımlanarak yayımı tarihinde yürürlüğe girmiştir (md. 41). Böylece karbonun fiyatlandırılacağı yeni dönemin hukuki çerçevesi çizilmiş; işletmeler bakımından süreye bağlı ilk yükümlülükler bugünden işlemeye başlamıştır.
Öne çıkan hususlar aşağıdaki gibidir:
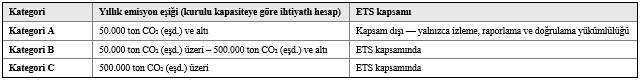
- ETS, EK-1’de yer alan faaliyetleri yürüten tesislerden kategori B ve kategori C tesislerini — yani kurulu kapasitesine göre ihtiyatlı olarak hesaplanmış yıllık emisyonu 50.000 ton CO₂ eşdeğerini aşan tesisleri — kapsamaktadır (md. 5/1). Belirleyici ölçüt işletmenin cirosu veya personel sayısı değil, tesisin faaliyeti ve emisyon büyüklüğüdür.
- Kapsam dışı kalanlarda yükümlülük sürüyor. ETS kapsamı dışında bırakılan tesislerin, EK-1’de yer alan faaliyetlerden kaynaklanan emisyonlarının izlenmesi, raporlanması ve doğrulanmasına ilişkin yükümlülükleri devam etmektedir (md. 5/3).
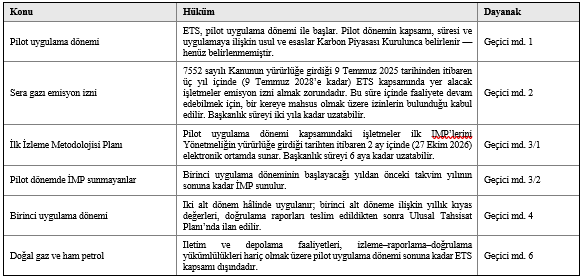
- En yakın somut ödev. Pilot uygulama dönemi kapsamındaki işletmelerin ilk İzleme Metodolojisi Planlarını, Yönetmeliğin yürürlüğe girdiği tarihten itibaren iki ay içinde — yani 27 Ekim 2026 tarihine kadar — elektronik ortamda Başkanlığa sunmaları gerekmektedir (Geçici md. 3/1).
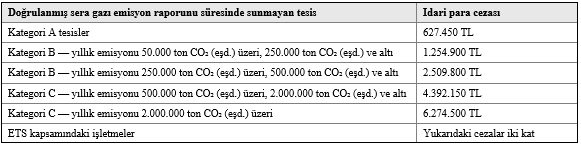
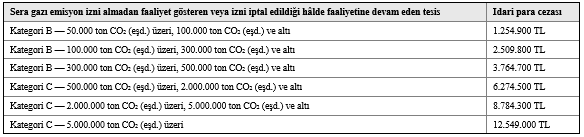
- Yaptırımlar bugünden işlemektedir. Doğrulanmış emisyon raporunu süresinde sunmama ve izinsiz faaliyet hâllerinde uygulanacak idari para cezaları tesis kategorisine göre 627.450 TL ile 12.549.000 TL arasında belirlenmiş; ETS kapsamındaki işletmeler bakımından raporlama cezaları iki kat olarak öngörülmüştür (md. 35).
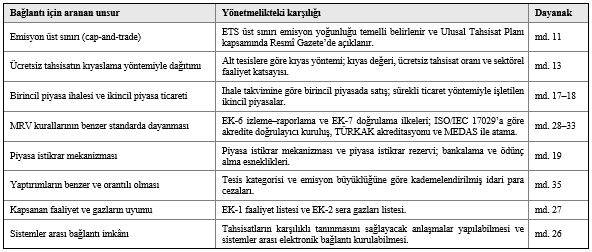
- AB ETS’si ile uyum gözetilmiştir. Üst sınır mekanizması, ücretsiz tahsisatın kıyaslama yöntemiyle dağıtımı, birincil piyasa ihaleleri, MRV ve akreditasyon yapısı ile piyasa istikrar mekanizması AB ETS’si ile benzeşmekte; Yönetmelik ayrıca diğer sistemlerle bağlantı kurulmasına açıkça imkân tanımaktadır (md. 26). Bağlantının kurulması ise karşılıklı anlaşmaya ve AB nezdinde tanınmaya bağlıdır.
- Belirsizliğini koruyan alanlar. Pilot uygulama döneminin kapsamı ve süresi, ücretsiz tahsisat oranları, kıyas değerleri, ETS üst sınırı ve denkleştirme kullanım oranı Karbon Piyasası Kurulu kararları ile Ulusal Tahsisat Planı ve ikincil düzenlemelere bırakılmıştır. Karbon maliyetinin büyüklüğü bu düzenlemeler yayımlanmadan hesaplanamaz; buna karşılık izin, izleme ve raporlama zincirindeki gecikmenin bedeli bugünden bellidir.
A. Düzenlemenin Dayanağı, Yürürlüğü ve Yürürlükten Kaldırılan Mevzuat
Yönetmelik, 2/7/2025 tarihli ve 7552 sayılı İklim Kanunu ile 4 sayılı Cumhurbaşkanlığı Kararnamesinin 792/D maddesine dayanılarak hazırlanmıştır (md. 3). Yönetmelik hükümlerini Çevre, Şehircilik ve İklim Değişikliği Bakanı yürütür (md. 42).
17 Mayıs 2014 tarihli ve 29003 sayılı Resmî Gazete’de yayımlanan Sera Gazı Emisyonlarının Takibi Hakkında Yönetmelik yürürlükten kaldırılmış; mülga Yönetmeliğe yapılan atıfların bu Yönetmeliğe yapılmış sayılacağı hükme bağlanmıştır (md. 40). Dolayısıyla 2014’ten bu yana yürütülen izleme ve raporlama uygulaması sona ermemiş, yeni rejimin içine alınarak genişletilmiştir.
Uygulamaya ilişkin not: Yönetmeliğin ekleri (EK-1 faaliyet listesi, EK-2 sera gazları, EK-3 izin başvuru bilgi ve belgeleri, EK-4 İzleme Metodolojisi Planı asgari içeriği, EK-5 doğrulanmış faaliyet seviyesi raporu, EK-6 izleme ve raporlama ilkeleri, EK-7 doğrulama ilkeleri) Resmî Gazete’de ayrı bir bağlantı ile yayımlanmıştır. Kapsam değerlendirmesi mutlaka EK-1’in güncel metni üzerinden yapılmalıdır.
B. Kapsam: Hangi Tesisler Sisteme Giriyor?
Yönetmelik, EK-1’deki faaliyetleri yürüten tesisleri; biyokütleden kaynaklanan CO₂ hariç ve transfer edilen CO₂ dâhil olmak üzere kurulu kapasitesine göre ihtiyatlı olarak hesaplanmış yıllık emisyonlarına göre üç kategoriye ayırmaktadır (md. 4).
ETS, EK-1’de yer alan faaliyetleri yürüten tesislerden kategori B ve kategori C tesislerini kapsar (md. 5/1). Kapsama girip sonradan kapsam dışına çıkan tesisler, değişikliğin meydana geldiği sistem yılı içinde ETS kapsamında kalmaya devam eder (md. 5/4).
Kapsam dışında bırakılan tesis ve faaliyetler şunlardır:
- Araştırma ve geliştirme faaliyetlerinin yürütüldüğü, yeni ürün veya süreçlerin geliştirildiği ya da test edildiği tesis veya tesis bölümleri (md. 2/2-a).
- Münhasıran biyokütle kullanan tesis veya tesis bölümleri (md. 2/2-b).
- Askerî unsurlar (md. 2/2-c ve md. 4/1-c).
- Okul, üniversite, hastane ve savunma sanayii kuruluşlarına ait tesisler, yer verdikleri faaliyetlerle sınırlı olmak üzere (md. 5/2).
- Doğal gazın ve ham petrolün iletimi ve depolanması kapsamındaki faaliyetler, izleme–raporlama–doğrulama yükümlülükleri hariç olmak üzere pilot uygulama dönemi sonuna kadar (Geçici md. 6).
Kapsam dışı olmak yükümlülüksüzlük anlamına gelmemektedir. ETS kapsamı dışında bırakılan tesislerin izleme, raporlama ve doğrulama yükümlülükleri devam ettiği gibi (md. 5/3), EK-1’de listelenen herhangi bir faaliyeti gerçekleştiren işletmelerin EK-1’de listelenen diğer faaliyetleri de kapasite gözetilmeksizin Yönetmelik kapsamında olur (md. 27/2). Bu iki hüküm birlikte değerlendirildiğinde kapsam analizinin tesis ve faaliyet bazında yapılması zorunludur; grup düzeyinde “kapsamda değiliz” değerlendirmesi hatalı sonuç doğurur.
C. Sera Gazı Emisyon İzni
ETS kapsamında yer alan işletmelerin, sera gazı emisyonuna neden olan faaliyetlerini yürütebilmesi için Başkanlıktan sera gazı emisyon izni alması zorunludur (md. 6). İznin başlıca usul kuralları şunlardır:
- Başvuru, EK-3’te yer alan bilgi ve belgeler esas alınarak elektronik ortamda yapılır (md. 7/1 ve 7/10).
- Birden fazla tesiste faaliyet gösteren işletme her tesis için ayrı izin almak zorundadır; ancak aynı adreste birden fazla tesisin faaliyet göstermesi hâlinde tek izin alınır (md. 7/2).
- Başvuru bedelleri genel bütçeye özel gelir olarak kaydedilir (md. 7/3).
- Başvuru azami 60 gün içinde değerlendirilir; ek bilgi ve belge talep edilmesi hâlinde geçen süre bu süreye dâhil edilmez (md. 7/4 ve 7/5).
- Eksik veya hatalı başvurular 10 iş günü içinde başvuru sahibine bildirilir; eksikliklerin tebliğden itibaren 3 ay içinde tamamlanması zorunludur (md. 7/7).
- Başvurunun reddi hâlinde başvuru ücreti iade edilmez (md. 7/8).
- İzin, verildiği tarih itibarıyla yürürlüğe girer ve yürürlük tarihinden itibaren beş yıl süreyle geçerlidir (md. 7/9 ve md. 8/1).
- Geçerlilik süresinin sona ereceği tarihten en az 6 ay önce yenileme başvurusu yapılması ve beş yıllık süre dolmadan yeniden izin alınması zorunludur (md. 8/2).
- İznin güncellenmesini gerektiren faaliyet, tesis niteliği veya işleyişi değişiklikleri ile kategori değişiklikleri, değişikliğin meydana geldiği tarihten itibaren 30 gün içinde Başkanlığa bildirilir (md. 9/1).
İzin; kasıtlı olarak yanlış, yanıltıcı veya gerçek dışı bilgi, belge ya da beyan sunulduğunun tespiti, tesisin faaliyetinin sona ermesi veya yeniden faaliyet göstermesinin teknik olarak mümkün olmaması ve 7552 sayılı Kanunun 14’üncü maddesinin dördüncü fıkrasının (ç) bendi uyarınca teslim yükümlülüğünün yerine getirilmemesi hâllerinde iptal edilir (md. 10/1).
Geçiş kuralı: 7552 sayılı Kanunun yürürlüğe girdiği tarihten itibaren üç yıl içerisinde ETS kapsamı dâhilinde yer alacak işletmelerin emisyon izni alması zorunludur. 7552 sayılı İklim Kanunu 9 Temmuz 2025 tarihli ve 32951 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdiğinden, süre 9 Temmuz 2028 tarihinde dolmaktadır. Bu süre içerisinde işletmelerin faaliyetlerine devam edebilmeleri için, bir kereye mahsus olmak üzere emisyon izinlerinin olduğu kabul edilir; Başkanlık, Karbon Piyasası Kurulu kararı doğrultusunda bu süreyi iki yıla kadar uzatmaya yetkilidir (Geçici md. 2).
D. İzleme, Raporlama ve Doğrulama (MRV) Zinciri
Yönetmeliğin üçüncü kısmı, emisyonların izlenmesi, raporlanması ve doğrulanmasına ilişkin usul ve esasları düzenlemektedir. Zincir; Başkanlıkça onaylanan izleme planı, yıllık emisyon raporu ve akredite doğrulayıcı kuruluş doğrulaması şeklinde kurgulanmıştır.
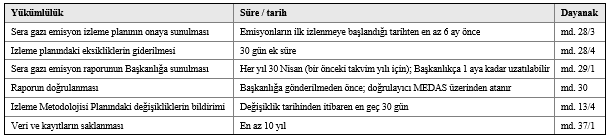
Doğrulama iş ve işlemleri, Merkezi Elektronik Doğrulayıcı Kuruluş Atama Sistemi (MEDAS) tarafından atanmış doğrulayıcı kuruluşlarca gerçekleştirilir; 4/1/2002 tarihli ve 4734 sayılı Kamu İhale Kanununa tabi işletme ve tesisler MEDAS kapsamı dışındadır (md. 30/2). Doğrulayıcı kuruluşların ilgili alanlarda ISO/IEC 17029 standardına göre akredite olmaları şart olup akreditasyon işlemleri TÜRKAK tarafından yapılır (md. 33/2 ve 33/3). Doğrulayıcı kuruluşun, doğrulama yapacağı işletmeyle bağımsızlık ilkesini zedeleyecek malî, ticari veya sair ilişki içinde bulunması hâlinde görev alamayacağı açıkça düzenlenmiştir (md. 31/2).
Hesaplama faktörlerinin belirlenmesine yönelik analiz ve analitik yöntemler için ilgili standartlara göre akredite olmuş laboratuvarların kullanılması esastır; teknik olarak elverişli olmaması hâlinde TS EN ISO/IEC 17025 standardına eşdeğer gereksinimleri karşıladığı belgelenen laboratuvarlar kullanılabilir (md. 32).
Denetim bakışıyla: MRV zinciri, işletmenin sürdürülebilirlik raporlamasında TSRS 2 uyarınca açıkladığı Kapsam 1 emisyon verisiyle aynı ölçüm tabanından beslenmek durumundadır. ETS kapsamında doğrulanan tesis emisyonu ile kurumsal düzeyde açıklanan Kapsam 1 emisyonu arasındaki farkın (konsolidasyon sınırı, kapsam dışı tesisler, biyokütle payı gibi) açıklanabilir ve belgelenebilir olması hem güvence çalışması hem de olası idari denetimler bakımından kritik önemdedir.
E. ETS Üst Sınırı, Ulusal Tahsisat Planı ve Ücretsiz Tahsisat
ETS üst sınırının belirlenmesinde emisyon yoğunluğu temelli belirleme yaklaşımı esas alınır (md. 11/1). Üst sınır, sistem yılını kapsayan doğrulanmış sera gazı emisyon raporlarının son teslim tarihinden itibaren 60 gün içinde Resmî Gazete’de yayımlanan Ulusal Tahsisat Planı kapsamında açıklanır (md. 11/2). Bir tahsisat; misli nitelikte, devredilebilen, kaydi olarak ihraç edilen ve bir ton karbondioksit eşdeğerinde sera gazı emisyon hakkını temsil eden bir haktır (md. 4/ll). Üst sınır kapsamındaki tahsisatlar İşlem Kayıt Sistemi üzerinden ihraç edilir ve birincil piyasada ve/veya ücretsiz olarak piyasaya sunulur (md. 12).
Ücretsiz tahsisatların dağıtımında alt tesislere göre kıyas yöntemi esas alınır. Kıyas değeri hesabına dâhil edilecek işletme sayısını, sektörel faaliyet katsayısını ve ücretsiz tahsisat oranını belirlemeye Başkanlığın önerisiyle Karbon Piyasası Kurulu yetkilidir (md. 13/1). Alt tesisler; ürün kıyasına dayalı, ölçülebilir ısı kıyasına dayalı, yakıt kıyasına dayalı ve üretim sürecine yönelik alt tesisler olarak işletme tarafından belirlenerek tesisin doğrulanmış yıllık emisyonu bu alt tesislere atfedilir (md. 13/2). Ücretsiz tahsisat miktarı; alt tesis özelinde ilan edilecek kıyas değeri, ücretsiz tahsisat oranı ve sektörel faaliyet katsayısının doğrulanmış faaliyet seviyesiyle çarpılması suretiyle hesaplanır (md. 13/7). Kıyas değerleri dört ondalık basamak esas alınarak ilan edilir; kesirli değer oluşması hâlinde ücretsiz tahsisat miktarı bir üst tam sayıya yuvarlanır (md. 13/9 ve 13/10).
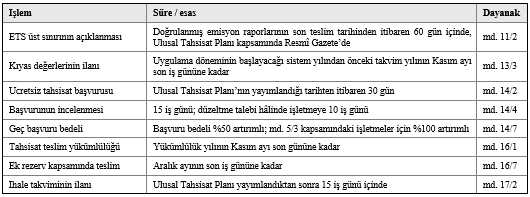
Tahsisatlar, İşlem Kayıt Sisteminde ihraç edildikleri tarihten itibaren ilgili uygulama dönemi sonuna kadar geçerlidir; bankalama süresini belirlemeye Başkanlık yetkilidir (md. 15/1). Tahsisat sahibi işletmeler, iklim değişikliği ile mücadeleye gönüllü katkı sağlamak amacıyla ücretsiz tahsisat haklarından vazgeçebilir veya tahsisatlarının iptalini talep edebilir (md. 15/3).
F. Teslim Yükümlülüğü, Ek Rezerv ve Esneklik Mekanizmaları
İşletmeler, tesisler özelinde teslim yükümlülüklerini, sistem yılını kapsayan doğrulanmış sera gazı emisyon raporlarındaki miktara denk gelecek şekilde yükümlülük yılının Kasım ayı son gününe kadar İşlem Kayıt Sistemi üzerinden yerine getirir (md. 16/1). Yükümlülüğünü yerine getirmeyen işletmeye 7552 sayılı Kanunda öngörülen yaptırımlar uygulanır; teslim edilmeyen tahsisat miktarı, telafi yılında teslim edilmesi gereken tahsisat miktarı olarak ayrıca değerlendirilir (md. 16/2). İşletmenin tesisin faaliyetine teslim zamanından önce son vermesi, işletmenin tasfiyesi veya konkordato kararı alınmış olması, teslim yükümlülüğünün yerine getirilmesine engel teşkil etmez (md. 16/3); doğrulanmış emisyon raporunda hata tespit edilmesi hâlinde yükümlülük telafi yılında yerine getirilir (md. 16/4).
Ek rezerv, yalnızca teslim yükümlülüğünün yerine getirilebilmesi amacıyla, talep eden tesisler tarafından her bir tesisin tahsisat açığı miktarlarının toplamı ile sınırlı olmak üzere Karbon Piyasası Kurulunun kararı ile kullanılır ve birincil piyasada Ulusal Tahsisat Planında açıklanan ETS üst sınırının %10’unu geçmeyecek şekilde uygulanır. Alt tesislere bağlı emisyon yoğunluklarında artış olmaması şartıyla kullanım koşulları şunlardır (md. 16/5):
- Tesisin doğrulanmış emisyon miktarının %70’inden fazla ücretsiz tahsisat alması durumunda, işletmenin tesisi için aldığı ücretsiz tahsisat miktarına eş sayıda tahsisatı ilgili tesis için teslim etmiş olması.
- Tesisin doğrulanmış emisyon miktarının %70’inden az ücretsiz tahsisat alması durumunda, işletmenin tesise ilişkin yükümlülüğünün teslim tarihi itibarıyla en az %70’ini ilgili tesis için yerine getirmiş olması ve hesabında tahsisat bulunmaması.
Ek rezerv kapsamında uygulanacak asgari tahsisat fiyatı, Kasım ayının son iş günü itibarıyla hesaplanan son üç aya ait birincil piyasa ağırlıklı ortalama tahsisat fiyatı ile son üç aya ait spot tahsisat piyasası seanslarındaki ikincil piyasa ağırlıklı ortalama tahsisat fiyatının yüksek olanının %50 fazlasına denk gelecek şekilde belirlenir; azami fiyat Başkanlık ve EPDK tarafından koordineli olarak belirlenir (md. 16/6). Birinci uygulama döneminde ihale yapılmamış olması durumunda spot piyasasında gerçekleşen fiyatlar esas alınır (Geçici md. 5).
Esneklik tarafında; tahsisatların ilgili uygulama döneminin sonraki yıllarında kullanılması (bankalama) ile uygulama dönemi içindeki sonraki yıllara ait tahsisatların mevcut teslim yılı için kullanılması (ödünç alma) işlemleri piyasa esneklik mekanizmaları olarak kullanılabilir (md. 19/3). Fiyat istikrarını sağlamaya yönelik olarak piyasa istikrar mekanizması ve piyasa istikrar rezervi oluşturulur (md. 19/1 ve 19/2). Ayrıca işletmelerin talebi üzerine, teslim etmeleri gereken tahsisatlar özelinde ilave olarak birincil piyasada tamamlayıcı tahsisat fiyatı uygulanabilir (md. 20).
G. Piyasa Yapısı ve Kurumsal Çerçeve
- Birincil piyasa. Tahsisatlar, Başkanlıkça belirlenen ihale takvimine uygun şekilde birincil piyasada satışa sunulur. İhale takvimi, Ulusal Tahsisat Planı yayımlandıktan sonra 15 iş günü içinde Piyasa İşletmecisinin internet sitesi aracılığıyla ilan edilir. Satış gelirleri genel bütçenin (B) işaretli cetveline özel gelir olarak kaydedilir (md. 17).
- İkincil piyasalar. Piyasa katılımcıları, sürekli ticaret yöntemi ile işletilen ikincil piyasalarda tahsisat alım satım işlemlerini gerçekleştirebilir (md. 18).
- Fiyat aralığı. ETS Piyasasında ihtiyaç duyulması hâlinde uygulanacak asgari ve azami tahsisat fiyatı aralıklarının belirlenmesinde Karbon Piyasası Kurulu yetkilidir; bu kararlar Başkanlığın resmî internet sayfasında ilan edilir (md. 21/1).
- İşlem Kayıt Sistemi. Tahsisatların ihracı, piyasaya sunulması, elde bulundurulması, transferi, teslimatı, iptali, ilgası ve itfası işlemleri Piyasa İşletmecisi tarafından işletilen İşlem Kayıt Sistemi aracılığıyla yürütülür; hesaplar her bir tesis için işletme adına açılır (md. 22).
- Piyasa İşletmecisi. Enerji Piyasaları İşletme Anonim Şirketi (EPİAŞ) Piyasa İşletmecisi olarak belirlenmiştir (md. 4/ee). ETS Piyasasından elde ettiği gelirlerin %50’si genel bütçeye özel gelir kaydedilir (md. 21/4).
- Karbon Piyasası Kurulu. Ulusal Tahsisat Planını onaylamak, ücretsiz tahsisatların dağıtımına karar vermek, birincil piyasada satışa sunulacak tahsisat miktarını tespit etmek, denkleştirme işlemlerinin hangi oranda kullanılabileceğine karar vermek ve pilot uygulama döneminin kapsam, süre ve usullerini belirlemek Kurulun görevleri arasındadır (md. 23/2).
- Danışma Kurulu. Türkiye Odalar ve Borsalar Birliği Başkanı başkanlığında toplanan Danışma Kurulu, ETS’ye ilişkin strateji ve eylemler hakkında istişari nitelikte kararlar alarak Başkanlığa gönderir (md. 24).
- Diğer sistemlerle bağlanma. Türkiye ETS ile diğer emisyon ticaret sistemleri arasında tahsisatların karşılıklı tanınmasını sağlayacak anlaşmalar yapılabilir ve sistemler arası elektronik bağlantı kurulabilir (md. 26). Bu hüküm, ihracatçı sanayinin Sınırda Karbon Düzenleme Mekanizması karşısındaki konumu bakımından izlenmesi gereken bir başlıktır; ancak Yönetmelik herhangi bir sistemle bağlanma taahhüdü içermemektedir.
H. Denkleştirme ve Karbon Kredileri
Karbon kredisi; sera gazı emisyonlarının azaltım veya giderim faaliyetlerinin bağımsız kuruluşlar tarafından geçerli kılınması, doğrulanması ve standart kuruluşu tarafından belgelendirilmesi sonucu elde edilen ve bir ton karbondioksit eşdeğeri cinsinden ifade edilen kredidir (md. 4/v). Türkiye Cumhuriyeti sınırları içerisinde gerçekleşmiş projelerden elde edilen karbon kredileri, ETS kapsamında yer alan tesislerin tahsisat teslim yükümlülüğünün Karbon Piyasası Kurulu tarafından belirlenen oranını geçmeyecek şekilde kullanılabilir; kullanıma ilişkin esaslar Başkanlıkça belirlenir (md. 25).
Önemli sınır: Yönetmelik, denkleştirmenin kapısını açmakla birlikte kredilerin üretimi, geçerli kılınması, doğrulanması, kaydı ve ticaretine ilişkin bir düzenleme içermemektedir. Ulusal karbon kredisi mekanizmasının (kamuoyunda “Turkuaz Kredi” olarak anılan yapı) ayrıntıları ayrı bir düzenlemeye bırakılmıştır. Bu düzenlemenin yürürlük durumu ve içeriği, karar alınmadan önce güncel resmî kaynaktan teyit edilmelidir; bültende yer alan değerlendirme yalnızca ETS Yönetmeliğinin metniyle sınırlıdır.
Uygulamada bu hüküm iki yönlü sonuç doğurmaktadır: ETS kapsamındaki tesisler için teslim yükümlülüğünü yönetmeye elverişli sınırlı bir esneklik alanı; ETS kapsamı dışındaki emisyon azaltım projeleri için ise potansiyel bir gelir kalemi. Ancak her iki sonuç da Karbon Piyasası Kurulunca belirlenecek kullanım oranına ve ikincil düzenlemenin yürürlüğe girmesine bağlıdır.
I. AB ETS’si ile Uyum, SKDM ve Ulusal İklim Hedefleri
Yönetmeliğin sistematiği, Avrupa Birliği Emisyon Ticaret Sistemi (AB ETS) ile uyum gözetilerek kurgulanmıştır. Bir emisyon ticaret sisteminin AB ETS’si ile bağlantılandırılabilmesi bakımından aranan başlıca teknik unsurlar ile Yönetmeliğin bunlara karşılık gelen hükümleri aşağıda karşılaştırılmıştır.
Önemli çekince: Yukarıdaki tablo, yalnızca Yönetmelik metninin kurgusal olarak AB ETS’si ile benzeşen unsurlarını göstermektedir. İki sistemin bağlantılandırılması, karşılıklı olarak imzalanacak bir anlaşmaya ve ulusal sistemin AB nezdinde tanınmasına bağlıdır; Yönetmelik bu yönde bir taahhüt içermemekte, yalnızca bağlantı kurulmasına imkân tanımaktadır (md. 26). Sınırda Karbon Düzenleme Mekanizması (SKDM) kapsamında menşe ülkede ödenmiş karbon bedelinin mahsubuna ilişkin kapsam ve koşullar ise AB mevzuatına tabi olup, ihracatçı bakımından doğacak sonuçların AB mevzuatının güncel hâli üzerinden ayrıca değerlendirilmesi gerekir.
Ulusal hedefler bakımından ETS, Türkiye’nin iklim taahhütlerinin maliyet etkin biçimde gerçekleştirilmesinde öngörülen temel piyasa temelli araçtır. Türkiye’nin 9 Kasım 2025 tarihinde Birleşmiş Milletler’e sunduğu İkinci Ulusal Katkı Beyanı (NDC 3.0) ile 2035 yılına kadar referans senaryoya kıyasla 466 Mt CO₂ eşdeğeri azaltım ve 2035 itibarıyla toplam emisyonların 643 Mt CO₂ eşdeğeri seviyesinde sınırlandırılması hedefi ortaya konulmuş; 2053 net sıfır vizyonu teyit edilmiştir. Yönetmeliğin, Türkiye’nin 9–20 Kasım 2026 tarihlerinde Antalya’da ev sahipliği yapacağı COP31 öncesinde yürürlüğe girmesi, iklim diplomasisi bakımından da ayrıca anlam taşımaktadır.
J. İdari Yaptırımlar
Yönetmelik hükümlerini ihlal edenlere ve Yönetmelikten kaynaklanan yükümlülüklerini yerine getirmeyenlere, ihlalin niteliğine bağlı olarak 7552 sayılı Kanunun 14 üncü maddesi hükmü uygulanır (md. 35). Tutarlar tesis kategorisi ve emisyon büyüklüğüne göre kademelendirilmiştir.
J.1. Doğrulanmış emisyon raporunun süresinde sunulmaması
Başkanlıkça kurulan elektronik sistemde onaylı izleme planı bulunmayan ve bu nedenle tespit tarihinde herhangi bir kategori sınıflandırmasına tabi olamayan tesisler için, tesisin kurulu kapasitesine eşdeğer bir tesis ve kategori belirlenerek ilgili yaptırımlar uygulanır (md. 35/1-a/6).
J.2. İzinsiz faaliyet
ETS kapsamına dâhil olan işletmelerden sera gazı emisyon izni almadan faaliyet gösteren veya süresi biten ya da iptal edilen izin ile faaliyetlerine devam edenler bakımından, tesisin kapasite raporundaki kapasiteye eşdeğer bir tesis ve kategorisi belirlenerek aşağıdaki yaptırımlar uygulanır (md. 35/1-c):
ETS kapsamında iken kategori değişikliği nedeniyle kapsam dışına çıkan tesisler hakkında, ilgili sistem yılı bakımından değişiklik öncesinde tabi oldukları tesis kategorisi esas alınarak idari yaptırım uygulanır (md. 35/2). Emisyon raporu veya doğrulanmış faaliyet seviyesi raporu teslim tarihinden sonra bildirim yapan işletmeler, emisyonlarına karşılık gelen teslim yükümlülüğünü telafi yılında yerine getirir; bu durum yaptırım uygulanmasına engel teşkil etmez (md. 35/3).
G. Geçiş Hükümleri ve Kritik Takvim
Uyarı: Tabloda yer alan 27 Ekim 2026 tarihi, Yönetmeliğin 27 Ağustos 2026 tarihli yürürlüğü esas alınarak hesaplanmıştır. Başkanlığın süre uzatım yetkisi ile pilot uygulama dönemine ilişkin Karbon Piyasası Kurulu kararları bu tarihi etkileyebileceğinden, takvim işlem tarihinde Başkanlığın güncel duyuruları üzerinden teyit edilmelidir.
L. Değerlendirme ve Yapılması Gerekenler
Türkiye Emisyon Ticaret Sistemi bir karbon vergisi değildir. Vergide ton başına ödenecek tutar idarece belirlenirken, ETS’de tahsisatın fiyatı piyasada oluşur ve toplam emisyon miktarı üst sınır ile sınırlandırılır. Şirket açısından sonuç ise aynı yöne çıkmaktadır: karbon salımı artık bedelsiz değildir ve enerji, hammadde ve finansman gibi izlenmesi gereken bir maliyet kalemine dönüşmektedir. Kapsama girmeyen işletmeler de elektrik, çimento, demir-çelik, cam ve lojistik gibi girdilerin fiyatına yansıyacak karbon bedeli üzerinden dolaylı olarak etkilenecektir.
İşletmelerin öncelik sırasıyla ele alması önerilen adımlar şunlardır:
- Kapsam analizi. Grup bünyesindeki her tesis için EK-1 faaliyet eşleştirmesi ve kurulu kapasiteye göre ihtiyatlı yıllık emisyon hesabı yapılarak kategori tespitinin (A/B/C) belgelendirilmesi.
- Emisyon izni yol haritası. EK-3 kapsamındaki bilgi ve belgelerin hazırlanması, tesis bazında başvuru planı ve yenileme takviminin (5 yıl / 6 ay öncesi) kurumsal takvime işlenmesi.
- İzleme altyapısı. İzleme planı ve İzleme Metodolojisi Planının EK-4 ve EK-6 ilkeleri çerçevesinde hazırlanması; ölçüm cihazları, faturalandırma verileri, laboratuvar analizleri ve hesaplama faktörlerinin izlenebilir bir veri hattına bağlanması.
- İç kontrol ve belge düzeni. Verilerin en az 10 yıl saklanması yükümlülüğü dikkate alınarak, emisyon verisi için finansal raporlamadakine benzer bir iç kontrol, onay ve arşiv düzeninin kurulması.
- Doğrulayıcı ve laboratuvar seçimi. MEDAS süreci, doğrulayıcı kuruluşun bağımsızlık koşulları ve akredite laboratuvar kullanımı gözetilerek hizmet alımlarının erkenden planlanması.
- Finansal etki modellemesi. Doğrulanmış emisyon, beklenen ücretsiz tahsisat oranı ve fiyat senaryoları üzerinden duyarlılık analizi yapılması; sonuçların bütçe, yatırım planı ve — koşulları oluştuğunda — finansal tablo dipnotları ile sürdürülebilirlik raporlaması açısından değerlendirilmesi.
- Azaltım ve denkleştirme fırsatları. Enerji verimliliği, yakıt dönüşümü ve süreç iyileştirme yatırımlarının karbon maliyeti dikkate alınarak yeniden önceliklendirilmesi; ETS kapsamı dışındaki tesis ve projeler bakımından karbon kredisi üretme potansiyelinin, ilgili düzenleme yürürlüğe girdiğinde değerlendirilmek üzere şimdiden envanterlenmesi.
Fiyatın ve ücretsiz tahsisat oranlarının belirsiz olması hazırlığın ertelenmesi için gerekçe oluşturmamaktadır: belirsiz olan maliyetin büyüklüğüdür; izin, izleme ve raporlama zincirindeki gecikmenin bedeli ise Yönetmelikte açıkça tutarlandırılmıştır. Yönetmeliğin ekleri ile pilot uygulama dönemine, ücretsiz tahsisat oranlarına, kıyas değerlerine ve denkleştirmeye ilişkin ikincil düzenlemeler bu bültenin hazırlandığı tarih itibarıyla yayımlanmamış veya kesinleşmemiş olup, uygulamada Resmî Gazete’de yayımlanan güncel metinlerin esas alınması gerektiğini hatırlatırız.
Bu bültenin hazırlanmasına değerli katkılarını sunan Şaban Küçük, Burhan Gündoğdu, Zeliha Gündoğdu ve Onur Niş’e teşekkür ederiz.
Bu içerikle ilgili sorularınız veya detaylı bilgi talepleriniz için bizimle iletişime geçebilirsiniz.
Bilgi paylaştıkça çoğalır!
Yaşar Çatalkaya
Yeminli Mali Müşavir
ycatalkaya@tamaudit.com
Sevgi & Saygılarımızla,
Taxia | Taxademy | TamBD
PDF İndir