2026/79 TTK m.376 Kapsamında Sermaye Kaybı ve Borca Batıklık
Geçici Uygulama, Asgari Sermaye Uyum Süresi ve Sermaye İşlemleri Rehberi
1. Giriş
Sermaye, şirketin ortaklık yapısının ve hukuki sermaye düzeninin temelini oluştururken; özkaynak, zararları karşılayan, alacaklılar için mali güvence sağlayan ve faaliyetlerin devamlılığını destekleyen temel dayanaktır. Güçlü bir özkaynak yapısı, şirketin ekonomik dalgalanmalara dayanabilmesi ve yatırımlarını sürdürebilmesi açısından belirleyicidir. Bu nedenle, sermayenin kanuni asgari tutara yükseltilmesi, şirketin gerçek mali dayanıklılığını sağlayacak özkaynak gücüyle birlikte değerlendirilmelidir.
Türk Ticaret Kanunu’nun (TTK) 376’ncı maddesi kapsamında sermaye kaybı ve borca batıklık durumlarının tespitinde, belirli zarar ve gider kalemlerinin hesaplama dışında tutulmasına imkân tanıyan geçici düzenlemenin uygulama süresi, 10 Ekim 2026 tarihli ve
33396 sayılı Resmî Gazete’de yayımlanan değişiklikle 1 Ocak 2028’e kadar uzatılmıştır.
Bir yükümlülük için “31 Aralık 2027’ye kadar”, diğer uygulama için “1 Ocak 2028’e kadar” denilmesi, aynı yıl sonu sınırını iki farklı takvim diliyle anlatmaktadır. Takvimde buluşan düzenlemelerin ifade biçiminde de buluşması beklenirdi; şirketlerin mali belirsizliğini azaltmayı amaçlayan düzenlemelerin, okuyucuya ayrıca tarih yorumlama mesaisi yüklememesi daha yerinde olurdu.
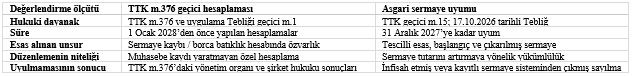
Her iki düzenlemenin uygulama süresi 2027 yılı sonunda sona erecek olmakla birlikte, hukuki dayanakları, uygulanma koşulları ve şirketler açısından doğurdukları sonuçlar birbirinden farklıdır.
Bu nedenle, önümüzdeki dönemde şirketlerin yalnızca sermaye tutarlarını yasal sınırlara yükseltmeye odaklanmaları yeterli olmayacaktır. Tescilli sermaye, kanuni yedek akçeler, geçmiş yıl zararları, borçluluk ve nakit ihtiyacı birlikte değerlendirilerek şirketin mali yapısını gerçekten güçlendiren bir yol haritası oluşturulmalıdır. Aşağıda, iki düzenlemenin kesiştiği noktalar ile sermaye işlemlerinin ticaret hukuku, muhasebe ve vergi boyutları örnekler üzerinden incelenmektedir.
2. Aynı takvimde sona eren iki farklı düzenleme
Öncelikle iki uzatmanın birbirine karıştırılmaması gerekir. TTK m.376 kapsamındaki geçici hüküm, belirli kalemlerin yalnızca sermaye kaybı ve borca batıklık hesabında dikkate alınmamasına olanak verirken; asgari sermaye düzenlemesi, şirketin ticaret sicilinde kayıtlı sermayesinin kanuni düzeye çıkarılmasını gerektirmektedir.
Temel ayrım: Geçici hüküm sayesinde sermaye kaybı oranının daha düşük hesaplanması, şirketin tescilli sermayesini artırmaz. Aynı şekilde, asgari sermaye artırımının yapılmış olması da TTK m.376 açısından sermaye kaybı veya borca batıklık riskinin ortadan kalktığı anlamına gelmez.
3. TTK m.376’da sermaye kaybı ve borca batıklık nasıl değerlendirilir?
TTK m.376 uygulamasında sermaye ile kanuni yedek akçeler toplamının zarar nedeniyle ne ölçüde karşılıksız kaldığı belirleyicidir. Yönetim organının yükümlülükleri, ulaşılan kayıp seviyesine göre farklılaşır:
- Yarı eşik: Sermaye ve kanuni yedek akçeler toplamının en az yarısı, ancak üçte ikisinden azı zarar nedeniyle karşılıksız kalmışsa yönetim organı genel kurulu derhâl toplantıya çağırmalı ve uygun gördüğü iyileştirici tedbirleri sunmalıdır.
- Üçte iki eşiği: Kayıp üçte ikiye ulaşmış veya bu düzeyi aşmışsa Tebliğ’de öngörülen koşullarla sermayenin tamamlanması veya artırılması gibi seçeneklerden biri gündeme gelir. Gerekli kararların alınmaması hâlinde şirketin sona ermesine ilişkin sonuçlar doğabilir.
Eşiklerin hesabında yalnızca tescilli sermaye değil, kanuni yedek akçeler ve ilgili hesaplamaya esas özvarlık da birlikte gözetilir. Özellikle sermaye artırımının toplam sermaye tutarını yükseltmesi, oranların yeniden hesaplanmasını gerektirir. Bu nedenle artırım kararı, tek başına iyileşme göstergesi olarak değerlendirilmemelidir.
3.1. Borca batıklık, sermaye kaybından ayrı bir incelemedir.
Borca batıklık, şirket aktiflerinin borçları karşılamaya yeterli olmaması durumudur. Böyle bir duruma işaret eden emareler varsa yönetim organı, aktiflerin hem işletmenin devamlılığı esasıyla hem de muhtemel satış fiyatları üzerinden değerlendirildiği ara bilançoları hazırlamalıdır. Mahkemeye bildirim ve iflas istemi yükümlülüğü, TTK m.376/3 ile ilgili Tebliğ hükümleri ve kanuni istisnalar çerçevesinde ayrıca ele alınır.
4. Geçici hesaplama kolaylığı: Kapsam, sınır ve örnek
4.1. Hangi zarar ve giderler dikkate alınmayabilir?
TTK m.376 Uygulama Tebliği’nin geçici 1’inci maddesi uyarınca, 1 Ocak 2028’e kadar yapılacak sermaye kaybı veya borca batıklık hesaplamalarında aşağıdaki kalemlerin hesap dışında bırakılması mümkündür:
Sürenin uzatılması, kapsama giren giderlerin ait olduğu yılları değiştirmemiştir. Örneğin 2026 veya 2027 yılı personel giderleri, yalnızca süre uzatıldığı için 2020–2021 gider grubu içinde değerlendirilemez.
Önemli: Bu mekanizma finansal tablodaki zararın silinmesi, borcun azaltılması, özkaynağa muhasebe kaydı yapılması veya vergi matrahından indirim anlamına gelmez. Hesaplama ile yasal muhasebe kayıtları arasındaki fark, dayanaklarıyla birlikte mutabakatlandırılmalı ve finansal tablo dipnotlarında bilgi mahiyetinde açıklanmalıdır.
4.2. Sermaye kaybı hesabına etkisi: sayısal örnek
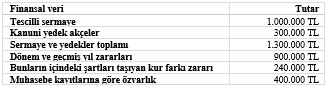
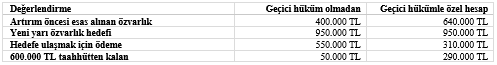
Sermayesi tamamen ödenmiş bir anonim şirkette aşağıdaki verilerin bulunduğu, gösterilenler dışında özkaynak kalemi olmadığı varsayılsın:
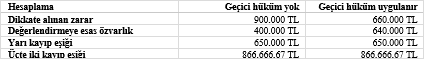
Geçici hüküm uygulanmadığında 900.000 TL tutarındaki zarar, 1.300.000 TL’nin üçte ikisini aşmaktadır. 240.000 TL’lik uygun kur farkı zararının özel hesaplamada dikkate alınmaması hâlinde ise zarar 660.000 TL’ye gerilemektedir. Böylelikle şirket üçte iki eşiğinin altına inse de 650.000 TL olan yarı eşiğinin üzerinde kalmaktadır. Dolayısıyla TTK m.376/1 kapsamındaki genel kurul ve iyileştirici tedbir yükümlülükleri devam eder.
Bu hesaplama sonucunda şirketin muhasebedeki zararının 900.000 TL, özvarlığının ise 400.000 TL olarak kaldığı gözden kaçırılmamalıdır. Hesap dışı bırakılan 240.000 TL için ters muhasebe kaydı yapılmaz.
4.3. 2020–2021 giderlerinin hesabı
2020 ve 2021 yıllarında tahakkuk etmiş ve düzenleme şartlarını taşıyan kiralama giderleri 100.000 TL, amortismanlar 200.000 TL, personel giderleri 300.000 TL ise toplam 600.000 TL’nin yarısı olan 300.000 TL ilgili hesaplamada dikkate alınmayabilir. Bu ikinci örnek önceki şirket verilerinden bağımsızdır. Birlikte uygulanacak tutarlar için belge, dönem ve mükerrerlik kontrolleri yapılmalıdır.
5. Asgari sermayeye uyum: 31 Aralık 2027’ye kadar ne yapılmalı?
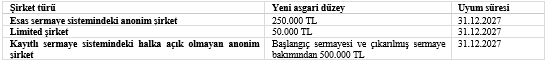
1 Ocak 2024 itibarıyla yükseltilen asgari sermaye tutarlarına uyum için öngörülen süre, 17 Ekim 2026 tarihli Tebliğ ile 31 Aralık 2027’ye uzatılmıştır. Düzenleme yeni asgari sermaye tutarı belirlememiş, yalnızca mevcut yükümlülüğün yerine getirilme süresini değiştirmiştir.
TTK geçici m.15 uyarınca gerekli yükseltmeyi süresinde yapmayan anonim ve limited şirketler infisah etmiş sayılır.
6. Asgari sermaye artışı, TTK m.376 hesabını nasıl etkiler?
Sermaye artırımı sonrasında tescilli sermaye büyür. Buna karşılık, taahhüt edilen tutarın henüz ödenmemiş kısmı şirketin kullanılabilir nakdini ve fiilî özkaynağını aynı ölçüde güçlendirmeyebilir. Bu nedenle sermaye kaybı analizinin artırım öncesi ve artırım sonrası iki ayrı tabloda yapılması gerekir.
7. Sermaye yapısını güçlendirmek için hangi işlemler tercih edilebilir?
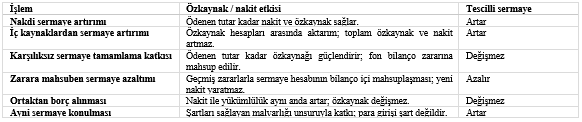
Şirkete para girmesi, borçların azalması, özkaynağın artması ve tescilli sermayenin yükselmesi farklı sonuçlardır. İşlem türü belirlenirken bu etkilerin birlikte görülmesi gerekir.
7.1. Nakdi sermaye artırımı
Şirketin ödeme gücünü doğrudan destekleyebildiği için mali açıdan en güçlü araçlardan biridir. Bununla birlikte, tescilli sermaye ile ödenmiş sermaye aynı şey değildir. Şirketin artırımdan beklediği yarar, taahhüt edilen tutarın fiilen ne zaman ödeneceğine de bağlıdır. TTK m.376 kapsamındaki özel artırım yöntemlerinde Tebliğ m.10 ile anonim ve limited şirketlere uygulanacak genel hükümler birlikte değerlendirilmelidir.
7.2. İç kaynaklardan sermaye artırımı ve zarar mahsubu
Sermayeye aktarılabilecek gerçek ve kullanılabilir bir özkaynak kalemi bulunması hâlinde iç kaynaklardan artırım yoluna gidilebilir. Örneğin aktarılabilir 500.000 TL geçmiş yıl kârının sermayeye eklenmesinde özet olarak 570 Geçmiş Yıllar Kârları hesabı borçlandırılır, 500 Sermaye hesabı alacaklandırılır. Tescilli sermaye 500.000 TL artarken toplam özkaynak değişmez; şirkete yeni nakit girmez.
Benzer şekilde, mahsup için kullanılabilir 300.000 TL geçmiş yıl kârı ile 300.000 TL geçmiş yıl zararı birbirine mahsup edildiğinde 570 hesabı borç, 580 Geçmiş Yıllar Zararları hesabı alacak çalışır. Bilanço zarar kalemi kapanabilir ancak toplam özkaynak ve nakit değişmez. Bu işlem de önceki sayısal örneklerden bağımsızdır.
7.3. Sermaye azaltımı ile eş zamanlı artırım
Zararın karşılanması amacıyla sermaye azaltımı yapılması, gerekli koşulların sağlandığı hâllerde sermaye artışıyla eş zamanlı planlanabilir. TTK m.473/3 çerçevesinde sermaye kanuni asgari tutarın altına indirilecekse eş zamanlı artırım yoluyla en az asgari sermaye tutarının yeniden sağlanması gerekir. Karar, ödeme, alacaklıların korunması ve ticaret sicili süreçleri seçilen yönteme göre ayrı kontrol edilmelidir.
8. Sermaye tamamlama fonu, sermaye avansı ve ortak borcu: Vergisel açıdan kritik ayrım
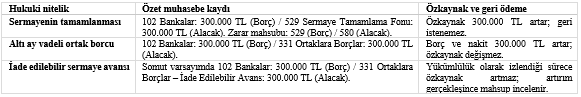
Ortağın şirket banka hesabına para yatırması işleminin hukuki niteliğini tek başına belirlemez. Aynı 300.000 TL ödeme, usulüne uygun bir sermaye tamamlama katkısı, vadeli ortak borcu veya ilerideki sermaye artırımı için avans olabilir. Bunların özellikle kurumlar vergisi, KDV ve özkaynak üzerindeki sonuçları farklıdır.
8.1. Karşılıksız sermaye tamamlama katkısı
TTK m.376 Uygulama Tebliği m.9 uyarınca sermayenin tamamlanması, bilanço açığının ortakların tamamı veya bir kısmı tarafından karşılıksız kapatılmasıdır. Katkı ortaklara geri ödenmez ve ilerideki sermaye artırımı için avans sayılmaz. Sermaye tamamlama fonu özkaynaklar içinde ayrı izlenir ve yalnızca zararların mahsubunda kullanılır. İşlemin usulüne uygun genel kurul kararı ve ödeme belgeleriyle desteklenmesi gerekir.
Kurumlar vergisi bakımından: 5520 sayılı Kurumlar Vergisi Kanunu m.6/3, TTK m.376 uyarınca sermayenin tamamlanmasına karar verilmiş şirketin ortaklarının zarar nedeniyle karşılıksız kalan kısmı kapatacak miktarda aktardıkları tutarların kurum kazancının tespitinde dikkate alınmayacağını öngörmektedir. Dolayısıyla, her türlü karşılıksız ortak ödemesinin kendiliğinden kurum kazancı dışında kaldığı söylenemez.
Nitekim Gelir İdaresi Başkanlığının 7 Temmuz 2026 tarihli ve 62030549-125-894824 sayılı özelgesinde, TTK m.376 kapsamında usulüne uygun sermaye tamamlama kararı bulunmadığı durumda ortaklarca karşılanan zarar tutarlarının kurum kazancına dâhil edilmesi gerektiği ifade edilmiştir. Aynı özelgede, bilanço zararlarını sermayeyi tamamlamak amacıyla karşılamaya yönelik ödeme işleminde mal teslimi veya hizmet ifası bulunmaması nedeniyle KDV doğmayacağı belirtilmiştir. İşlemin görünürdeki ismi değil gerçek niteliği esastır.
Burada bilanço zararıyla kurumlar vergisi beyannamesindeki mali zararların ayrı kavramlar olduğu da hatırlanmalıdır. Muhasebe zararının fonla kapatılması, vergi mevzuatındaki şartları taşıyan geçmiş yıl mali zararlarının mahsup rejimini kendiliğinden değiştirmez. Ayrıca fon ödeyen ortağın kendi muhasebesi ve vergisel durumu ayrıca değerlendirilmelidir.
8.2. Üç farklı ödemenin muhasebe ve özkaynak etkisi
Tekdüzen Hesap Planı çerçevesinde, 300.000 TL tutarındaki birbirinden bağımsız üç ödeme aşağıdaki şekilde gösterilebilir. Fon için kullanılan 529 hesabı örnek bir alt hesap tercihidir; Tebliğ belirli bir hesap kodu zorunluluğu koymamaktadır.
Sermaye tamamlama fonunun geçmiş yıl zararına mahsubu ikinci kez özkaynak artışı yaratmaz; özkaynak katkı tahsil edildiğinde artmıştır. Sermaye avansında ise iade edilip edilmeyeceği, sözleşme koşulları ve raporlama çerçevesi hesap seçimini etkiler. Sadece dekonta “sermaye avansı” yazılması tutarı tescilli sermayeye dönüştürmez.
9. TTK m.376 kapsamında nakdi sermaye artırımı: Ödeme hesabı örneği
Dördüncü bölümdeki şirketin 1.000.000 TL tutarındaki sermayesini, sermaye azaltımı olmaksızın 600.000 TL nakden artırarak 1.600.000 TL’ye yükseltmeyi planladığını varsayalım. Mevcut kanuni yedek akçeler 300.000 TL olduğundan, artırım sonrası sermaye ve kanuni yedekler toplamı 1.900.000 TL, bunun yarısı 950.000 TL olacaktır.
Geçici hüküm uygulanmadan sermaye kaybı üçte iki eşiğini aşmıştır. TTK m.376 kapsamındaki özel artırım hükmü olan Tebliğ m.10/1-b uygulanacaksa yeni sermaye ile kanuni yedekler toplamının en az yarısının özvarlık içinde korunmasını sağlayacak tutarın tescilden önce ödenmesi zorunludur. Hesaplanan 550.000 TL, bu varsayımda yarı özvarlık hedefi bakımından gerekli tutardır; genel yüzde 25 oranında ödeme (150.000 TL) tek başına yeterli olmaz.
Geçici hesaplamada 240.000 TL’lik kur farkı zararı dışarıda bırakıldığında 310.000 TL, aynı hedefe ulaşan aritmetik ödeme tutarıdır. Ancak özel hesaplamayla şirketin üçte iki eşiğinin altına inmesi, Tebliğ m.10/1-b’deki özel ödeme koşulunun somut artırıma uygulanabilirliğinin yeniden incelenmesini gerektirir. Bu nedenle 310.000 TL’nin her durumda hukuken zorunlu tescil öncesi ödeme olduğu sonucuna varılmamalıdır.
Yönetim organının kararı ve genel kurul belgeleri hazırlanırken artırımın hukuki dayanağı, geçici hesabın kullanılıp kullanılmadığı, tescil öncesi ödeme miktarı, varsa kalan sermaye taahhütleri ve ödeme takvimi açık biçimde ortaya konulmalıdır. İşlemin yalnızca özkaynak oranını kâğıt üzerinde iyileştirmesine değil, şirketin finansman ihtiyacını karşılamasına da odaklanılmalıdır.
10. Uygulamada belge düzeni ve ticaret sicili süreci
TTK m.376 değerlendirmesi ile asgari sermaye artırımının sağlıklı yürütülebilmesi için finansal analiz, yetkili organ kararları, muhasebeleştirme ve ticaret sicili işlemleri bir bütün olarak kurgulanmalıdır. Uygulamada önerilen sıra şöyledir:
- Finansal analiz: Doğru raporlama çerçevesindeki güncel bilançoyu esas alarak sermaye kaybını ve varsa borca batıklık emarelerini belirleyin.
- Özel hesaplama: Geçici hükümdeki uygun gider ve kur farklarını dayanak belgeleriyle eşleştirin; dipnot ve mutabakat hazırlayın.
- Alternatiflerin karşılaştırılması: Nakdi artırım, iç kaynak kullanımı, tamamlama, azaltım ve ortak finansmanı yöntemlerinin nakit, borç, özkaynak ve tescilli sermaye üzerindeki etkilerini hesaplayın.
- Karar ve raporlar: Şirket türüne uygun yönetim organı/genel kurul kararlarını, esas sözleşme tadilini, ödeme belgelerini ve gerekirse SMMM, YMM, denetçi veya bilirkişi raporlarını hazırlayın.
- Tescil ve izleme: Artırımı süresinde tescil ettirin; ilanı tamamlayın; kalan taahhütleri, borç vadelerini ve yeni zarar oluşumunu izleyin.
Ayni sermaye konulacaksa TTK m.342–343 başta olmak üzere sermayeye konulabilecek malvarlığı unsurlarına, değerleme ve takyidat sınırlamalarına ilişkin kurallar ayrıca uygulanmalıdır. İç kaynaklardan artırımda da aktarılacak kaynağın gerçekten mevcut ve sermayeye eklenebilir olduğu, işlem türünün gerektirdiği belgelerle tevsik edilmelidir. Bir raporun hazırlanması, hukuken gerekli karar, ödeme veya tescilin yerine geçmez.
11. Sonuç: Süre uzatımı, finansal yeniden yapılandırmanın alternatifi değildir
Ekim 2026’da yapılan iki düzenleme, şirketlere sermaye yapısını değerlendirmek ve gerekli işlemleri tamamlamak için ek zaman tanımaktadır. Bununla birlikte, TTK m.376 geçici hükmü şirketin borçlarını veya muhasebe zararını ortadan kaldırmadığı gibi, asgari sermaye tutarına uyum sağlanması da tek başına mali bünyeyi güçlendirmemektedir.
Bu nedenle 2027 sonuna kadar yapılması gereken çalışma, yalnızca mevzuatta öngörülen süreleri takip etmekten ibaret görülmemelidir. Her şirket için sermaye kaybı ve borca batıklık değerlendirmesi, muhasebe ve vergi etkileri, nakit akışı, ortakların finansman kapasitesi ve ticaret sicili takvimi birlikte ele alınmalıdır. Özellikle geçici hüküm kullanılmadan hesaplanacak özvarlık durumu, 2028 sonrası riskleri bugünden görünür hâle getirecektir.
Sonuç olarak, doğru planlanan bir sermaye artırımı veya tamamlama işlemi yalnızca kanuni yükümlülükleri yerine getirme aracı değil; faaliyetlerin sürdürülebilirliğini, finansal güvenilirliği ve şirketin uzun vadeli dayanıklılığını destekleyen bir kurumsal finansman kararıdır.
Teşekkürler,
Dr. Ali İhsan Özgür Çilingir
Mali Müşavir & İş Zekâsı & Derin Öğrenme
Sevgi & Saygılarımızla,
Tax & International Advisory | Taxia & Taxademy
PDF İndir