2026/74 Yurt Dışı Kaynaklı Dövizlerin Türk Lirasına Dönüşüm Desteğinde Yeni Dönem
2026/11 sayılı Tebliğ ile süre uzatımı, 1 Ekim 2026 sonrası yeni koşullar ve önceki düzenlemelerin gelişimi
Kısa cevap
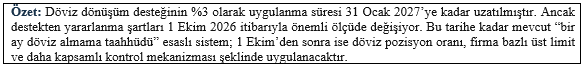
1 Ağustos-30 Eylül 2026 döneminde: Mevcut Uygulama Talimatındaki bir aylık döviz almama taahhüdü ve ilgili kurallar devam etti; destek oranı %3’tür.
1 Ekim 2026-31 Ocak 2027 döneminde: Döviz almama taahhüdü yerine, TCMB’nin belirleyeceği döviz pozisyon oranı sınırı ve firma bazlı üst limitler geçerli olacaktır; geçici destek oranı yine %3’tür.
1 Şubat 2027 sonrasında: Yeni bir uzatma yapılmazsa Tebliğdeki temel oran olan %2 uygulanacaktır.
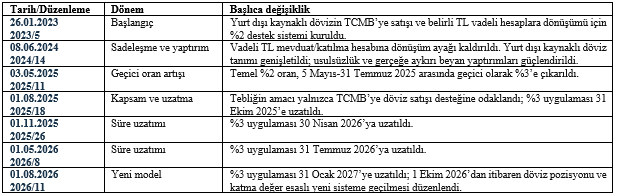
1. Düzenlemenin tarihsel gelişimi
2. 30 Eylül 2026’ya kadar geçerli uygulama
Yeni rejimin esas hükümleri 1 Ekim 2026’da yürürlüğe girdiğinden, bu tarihe kadar 18 Mayıs 2026 tarihli TCMB Uygulama Talimatındaki mevcut sistem dikkate alınmıştır.
- Kapsamdaki firmalar: Bankalar ve TCMB’nin belirlediği diğer mali kuruluşlar hariç, Türkiye’de kanuni yerleşim yeri bulunan tüzel kişiliğe sahip firmalardır.
- İşleme esas dövizler: ABD doları, avro ve İngiliz sterlinidir. Diğer dövizler banka tarafından bu para birimlerinden birine çevrilerek TCMB’ye satılabilir.
- Kapsamdaki gelirler: Talimatta tanımlanan ihracat gelirleri, belirli döviz kazandırıcı hizmet gelirleri ve serbest bölgeden yurt dışına yapılan satış gelirleridir. Kaynağın uygunluğu aracı banka tarafından belge bazında kontrol edilir.
- Taahhüt: Destekten yararlanmak isteyen firma, satış işlemi sırasında bir ay boyunca döviz/kıymetli maden alımı yapmama ve bu amaçlarla yurt dışına transfer gerçekleştirmeme taahhüdü verir.
- İstisnalar: Taahhüt tutarının %10’una kadar döviz alımı; aynı gün en az alınan tutar kadar döviz satışı; belirli dönüşümlü hesap işlemleri ve bir tarafı TL olmayan arbitraj işlemleri ihlal sayılmaz.
- Reeskont kredisi kısıtı: İlgili Uygulama Talimatlarında belirtilen Ek-4 kapsamındaki reeskont kredisini kullanan firmalara kredi vadesi boyunca bu destek sağlanmaz.

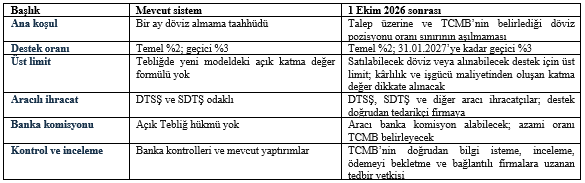
3. 1 Ekim 2026’dan itibaren yeni sistem
Döviz pozisyon oranı ve üst limit
Firmalar, destekten yararlanmadan önce döviz pozisyon oranlarının TCMB’nin belirleyeceği sınırı aşmadığını aracı bankaya tevsik edecektir. TCMB ayrıca firmaların satabileceği döviz veya alabileceği destek için üst limit belirleyebilecektir. Satış üst limitinin hesabında firma kârlılığı ile işgücü maliyetinden oluşan katma değer dikkate alınacaktır.
Desteğin ödenmesi ve dövizin iadesi
Hesaplanan destek TCMB tarafından firmaya ödenmek üzere aracı bankaya aktarılacaktır. Tebliğ kapsamında TCMB’ye satılan dövizlerin hiçbir şekilde iade edilmeyeceği açıkça hükme bağlanmıştır. Eksik belge nedeniyle destek talebi reddedilse dahi satılan dövizin iade edilmemesi riski bulunduğundan, satıştan önce uygunluk ve belge kontrolü tamamlanmalıdır.
4. Usulsüzlük, geri alma ve bağlantılı firma riski
Yeni düzenleme, yaptırımı yalnızca işlem yapan firma ile sınırlı tutmayan bir kontrol yapısı getirmiştir:
- Gerçeğe aykırı bildirim veya usulsüz/amaca aykırı kullanım halinde destek; ilgili dönem kur farkı ve destek ödeme tarihinden tespit tarihine kadar TCMB’nin en yüksek gecelik borç verme faiziyle birlikte geri alınır.
- İlgili firmanın destek talepleri ile TCMB kaynaklı kredi başvuru ve kullanımları, ihlal tutarı ve tekerrür dikkate alınarak TCMB’nin belirleyeceği süre boyunca kabul edilmez; suç duyurusuna TCMB karar verebilir.
- Geri alınacak tutar ödeninceye kadar firmanın kontrol ettiği, firmayı kontrol eden ve aynı kontrol çevresindeki diğer firmaların destek ve TCMB kaynaklı kredi talepleri de kabul edilmez.
- “Firma kontrolü”; doğrudan veya dolaylı en az %50 hisse, oy hakkı, yönetim kurulu üyelerini seçme hakkı veya yönetim kurulu üyelerinin en az %50’sine sahip olma ölçütlerinden biriyle oluşur.
- TCMB bilgi ve belge isteyebilir, firmayı incelemeye alabilir ve inceleme tamamlanıncaya kadar destek ödemesini bekletebilir. Aracı bankalar şüpheli işlemleri bildirmekle yükümlüdür.
5. Firmalar için önerilen uygulama adımları
- Döviz satışından önce gelirin Uygulama Talimatındaki “yurt dışı kaynaklı döviz” tanımına girdiğini ve gerekli gümrük beyannamesi, VRHİB, fatura veya serbest bölge belgesinin hazır olduğunu teyit edin.
- 30 Eylül 2026’ya kadar yapılacak işlemlerde bir aylık döviz almama taahhüdünü; banka, grup şirketleri, yetkilendirilmiş kişiler ve yurt dışı transferleri birlikte dikkate alarak merkezi biçimde izleyin.
- 1 Ekim 2026 sonrası işlemler için döviz pozisyonu hesaplamasına esas finansal verileri, ortaklık-kontrol yapısını, kârlılık ve işgücü maliyeti bilgilerini önceden hazırlayın.
- Döviz satışı kesin ve geri alınamaz olduğundan, destek uygunluğu ile banka teyidi alınmadan işlemi tamamlamayın.
- Aynı ihracat bedeli için mükerrer destek riskini önlemek üzere İBKB/DAB, gümrük beyannamesi ve banka teyitlerini işlem bazında eşleştirin.
- Yeni TCMB Uygulama Talimatı yayımlandığında oran, üst limit, belge seti, komisyon ve geçiş hükümlerini yeniden kontrol edin.
6. Sonuç ve değerlendirme
Düzenleme, %3’lük desteği 31 Ocak 2027’ye kadar sürdürürken 1 Ekim 2026’dan itibaren destek erişimini firmanın döviz pozisyonu ve oluşturduğu katma değerle ilişkilendirmektedir. Bu nedenle yeni dönem, yalnızca döviz satış işlemi değil; finansal durum, bordro/işgücü maliyeti, ortaklık-kontrol yapısı ve belge düzeninin birlikte yönetilmesini gerektirecektir.
Özellikle grup şirketlerinde bir firmadaki usulsüzlüğün bağlantılı firmaların destek ve TCMB kaynaklı kredi erişimini de etkileyebilmesi, işlem öncesi kontrolü kritik hâle getirmektedir.
Şaban Küçük
Yaşar Çatalkaya
Sevgi & Saygılarımızla,
Tax & International Advisory | Taxia & Taxademy
PDF İndir